
Postępowanie nie jest jeszcze prawomocnie rozstrzygnięte, ale sam mechanizm dobrze pokazuje problem: cena auta, kwota finansowania, rata i całkowity koszt to cztery różne liczby. Jeśli klient patrzy tylko na jedną z nich, może podpisać umowę na znacznie więcej, niż planował.
Kredyt na samochód warto więc sprawdzać od końca: najpierw ustalić, ile łącznie trzeba oddać, potem rozłożyć tę sumę na odsetki, prowizje, ubezpieczenia i dodatki. Rata jest ważna dla miesięcznego budżetu, ale sama nie odpowie, czy oferta jest tania.
Założenia przykładów: wszystkie wyliczenia w artykule są orientacyjne. Zakładają raty równe, pierwszą płatność po miesiącu, niezmienne oprocentowanie w całym okresie oraz brak kosztów innych niż wymienione. Wynik banku może się nieznacznie różnić ze względu na daty płatności i zasady zaokrągleń.
Stan prawny na 20 października 2026 r.: typowy kredyt samochodowy dla osoby prywatnej może podlegać ustawie o kredycie konsumenckim, jeśli spełnia jej warunki. Prawdziwie bezkosztowe finansowanie 0%, bez odsetek i innych kosztów, jest jednak wyłączone z zakresu tej ustawy. Zakres praw klienta zawsze należy oceniać na podstawie konkretnej umowy.
Co składa się na ratę kredytu na samochód?
W klasycznym kredycie samochodowym rata składa się z dwóch podstawowych części:
- kapitału, czyli spłacanej części pożyczonej kwoty;
- odsetek, naliczanych od kapitału pozostającego do spłaty.
Przy ratach równych łączna płatność co miesiąc jest zbliżona, ale jej proporcje się zmieniają. Na początku większą część stanowią odsetki, a mniejszą kapitał. Z czasem udział kapitału rośnie.
To jednak nie musi być cały comiesięczny wydatek. Obok raty mogą pojawić się:
- składka ubezpieczenia na życie lub ochrony spłaty;
- składka AC albo GAP;
- opłata za konto wymagane do obsługi kredytu;
- rata za dodatkową gwarancję, pakiet serwisowy lub urządzenie GPS;
- koszt abonamentu, który po okresie promocyjnym odnawia się odpłatnie.
Część kosztów może zostać pobrana z góry. Inne są doliczane do finansowania, co oznacza, że klient płaci nie tylko za sam dodatek, lecz także odsetki od jego ceny.
Przykład: dodatek za 4 000 zł kosztuje więcej niż 4 000 zł
Załóżmy, że do kredytu na pięć lat doliczono pakiet ubezpieczeniowo-serwisowy za 4 000 zł. Przy oprocentowaniu 8,5% zwiększa on ratę o około 82 zł. W ciągu 60 miesięcy klient odda z tego tytułu około 4 924 zł, czyli zapłaci również około 924 zł odsetek od skredytowanego dodatku.
Dlatego przed podpisem trzeba ustalić:
- jaka jest gotówkowa cena auta;
- ile wynosi wkład własny;
- jaka kwota trafi do sprzedawcy;
- co poza samochodem jest finansowane;
- od jakiego salda bank będzie naliczał odsetki;
- ile wynosi całkowita kwota do zapłaty.
To ważne: miesięczne obciążenie rachunku może być wyższe niż rata widoczna w harmonogramie, jeśli ubezpieczenie lub abonament są pobierane osobno. Poproś o zestawienie wszystkich płatności związanych z samochodem i finansowaniem, a nie tylko tabelę rat kredytu.
RRSO a oprocentowanie nominalne – gdzie kryje się różnica?
Oprocentowanie nominalne służy do naliczania odsetek. Nie obejmuje automatycznie prowizji, opłat i kosztów usług dodatkowych.
RRSO, czyli rzeczywista roczna stopa oprocentowania, przedstawia całkowity koszt kredytu w ujęciu rocznym jako procent całkowitej kwoty kredytu. Uwzględnia między innymi odsetki, prowizje i koszty usług dodatkowych, jeżeli ich poniesienie jest konieczne do uzyskania kredytu albo otrzymania go na oferowanych warunkach.
RRSO nie jest dodatkową opłatą. To wskaźnik porównawczy. Najlepiej działa, gdy zestawiasz finansowanie tej samej kwoty, na ten sam okres i z podobnym harmonogramem.
Niższe oprocentowanie, droższy kredyt
Klient potrzebuje 100 000 zł na zakup samochodu i chce spłacać kredyt przez 60 miesięcy.
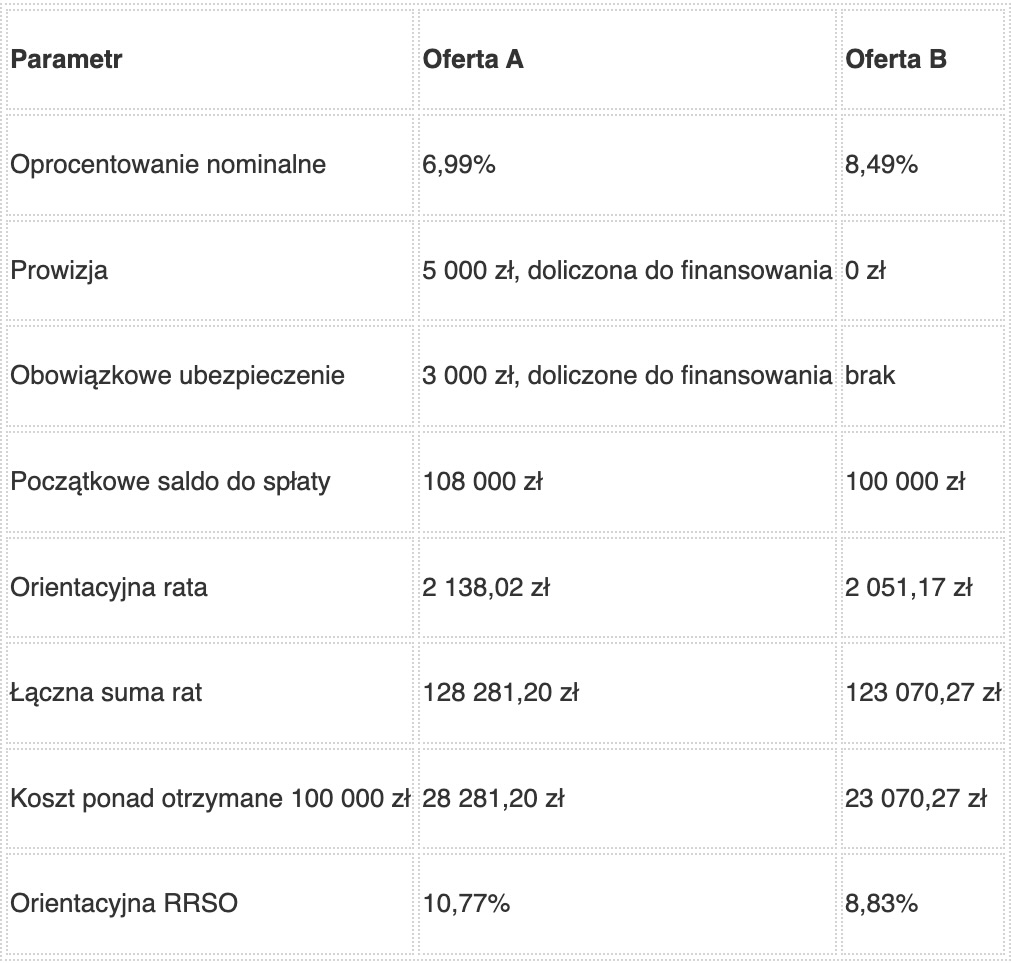
Oferta A reklamuje niższe oprocentowanie, ale ma wyższą ratę i kosztuje o około 5 211 zł więcej. Powód jest prosty: prowizja oraz ubezpieczenie zwiększają zadłużenie, a następnie same generują odsetki.
Obok RRSO sprawdź także:
- całkowitą kwotę kredytu, czyli środki rzeczywiście udostępnione na zakup;
- całkowity koszt kredytu wyrażony w złotych;
- całkowitą kwotę do zapłaty;
- cenę samochodu przy płatności gotówką i przy finansowaniu;
- koszt dodatków nieuwzględnionych w RRSO.
Porada Eksperta NOTUS: poproś sprzedawcę o dwie osobne kalkulacje: cenę auta bez finansowania oraz pełny koszt zakupu na kredyt. Jeśli rabat na samochód znika po wyborze innej formy płatności, utracona zniżka także ma ekonomiczne znaczenie, choć nie musi być widoczna jako prowizja w umowie kredytowej.
Kredyt 50/50, 0% i rata balonowa – co oznaczają hasła z reklam?
Nazwy handlowe dobrze wyglądają na plakacie reklamowym, ale nie opisują całej konstrukcji finansowania. „50/50”, „0%” i „niska rata z gwarantowanym odkupem” mogą oznaczać zupełnie inne zobowiązania.
O co chodzi w kredycie 50/50?
W typowym modelu klient wpłaca 50% ceny przy zakupie, a pozostałe 50% po ustalonym czasie, na przykład po roku. Warianty 3 × 33% albo 4 × 25% działają podobnie.
Taka konstrukcja może ograniczyć liczbę miesięcznych rat, ale nie usuwa konieczności zgromadzenia dużej kwoty na końcu. Jeśli samochód kosztuje 120 000 zł, po wpłacie 60 000 zł dziś trzeba przygotować kolejne 60 000 zł na termin wskazany w umowie. Odkładanie 5 000 zł miesięcznie przez rok nie jest „brakiem raty” – to rata zorganizowana we własnym zakresie.
Sprawdź również, czy finansowana część jest oprocentowana, czy występuje prowizja i co stanie się, gdy w terminie nie będziesz mieć pieniędzy na drugą wpłatę. Przedłużenie finansowania może wymagać nowej oceny zdolności i nie musi być dostępne na równie dobrych warunkach.
Czy istnieje kredyt 0%?
Prawdziwe 0% oznacza brak odsetek oraz innych kosztów związanych z udzieleniem i spłatą kredytu. W takim wariancie RRSO powinno wynosić 0%, a suma wpłat powinna odpowiadać kwocie finansowania.
Samo oprocentowanie 0% nie gwarantuje jednak darmowego zakupu. Mogą pojawić się:
- prowizja;
- obowiązkowe ubezpieczenie;
- opłata przygotowawcza;
- płatny pakiet serwisowy lub gwarancyjny;
- wyższa cena samochodu niż przy płatności gotówką;
- brak rabatu dostępnego w innym wariancie.
Ważny niuans prawny: umowa, przy której klient nie płaci ani odsetek, ani żadnych innych kosztów kredytu, jest wyłączona z ustawy o kredycie konsumenckim. Oznacza to między innymi, że 14-dniowe prawo odstąpienia wynikające z tej ustawy nie znajduje do niej zastosowania. Inne uprawnienia mogą wynikać z umowy lub odrębnych przepisów, dlatego nie warto zakładać, że napis „0%” automatycznie daje cały pakiet praw przewidziany dla odpłatnego kredytu konsumenckiego.
Co to jest rata balonowa?
W finansowaniu balonowym część kapitału nie jest spłacana w zwykłych ratach. Zostaje przesunięta na koniec jako wysoka rata końcowa. Dzięki temu miesięczna płatność jest niższa, ale zadłużenie maleje wolniej i przez dłuższy czas naliczane są odsetki od większego salda.
Załóżmy, że po wpłacie własnej klient finansuje 120 000 zł na trzy lata przy oprocentowaniu 8%. W klasycznych ratach równych płaciłby około 3 760 zł miesięcznie, a suma spłat wyniosłaby około 135 373 zł.
Jeżeli umowa przewiduje ratę balonową 60 000 zł, miesięczna rata spada do około 2 280 zł. Po 36 miesiącach pozostaje jednak do zapłaty 60 000 zł. Łącznie klient odda około 142 087 zł, czyli o około 6 714 zł więcej niż w wariancie bez balonu.
Na końcu umowy klient może – zależnie od jej warunków – spłacić ratę, refinansować ją, sprzedać samochód albo skorzystać z odkupu pojazdu. Odkup nie jest jednak magicznym przyciskiem „oddaj kluczyki”. Umowa może określać limit przebiegu, stan techniczny, historię serwisową, dopuszczalne uszkodzenia i sposób wyceny auta.
To ważne: niska rata balonowa nie świadczy o niskim koszcie. Część ceny samochodu została po prostu przeniesiona na koniec umowy, gdzie spokojnie czeka – i zwykle zbiera odsetki.
Ubezpieczenie przy kredycie samochodowym – kiedy można z niego zrezygnować?
Pod hasłem „ubezpieczenie do kredytu” mogą kryć się zupełnie różne produkty. Każdy trzeba oceniać osobno.
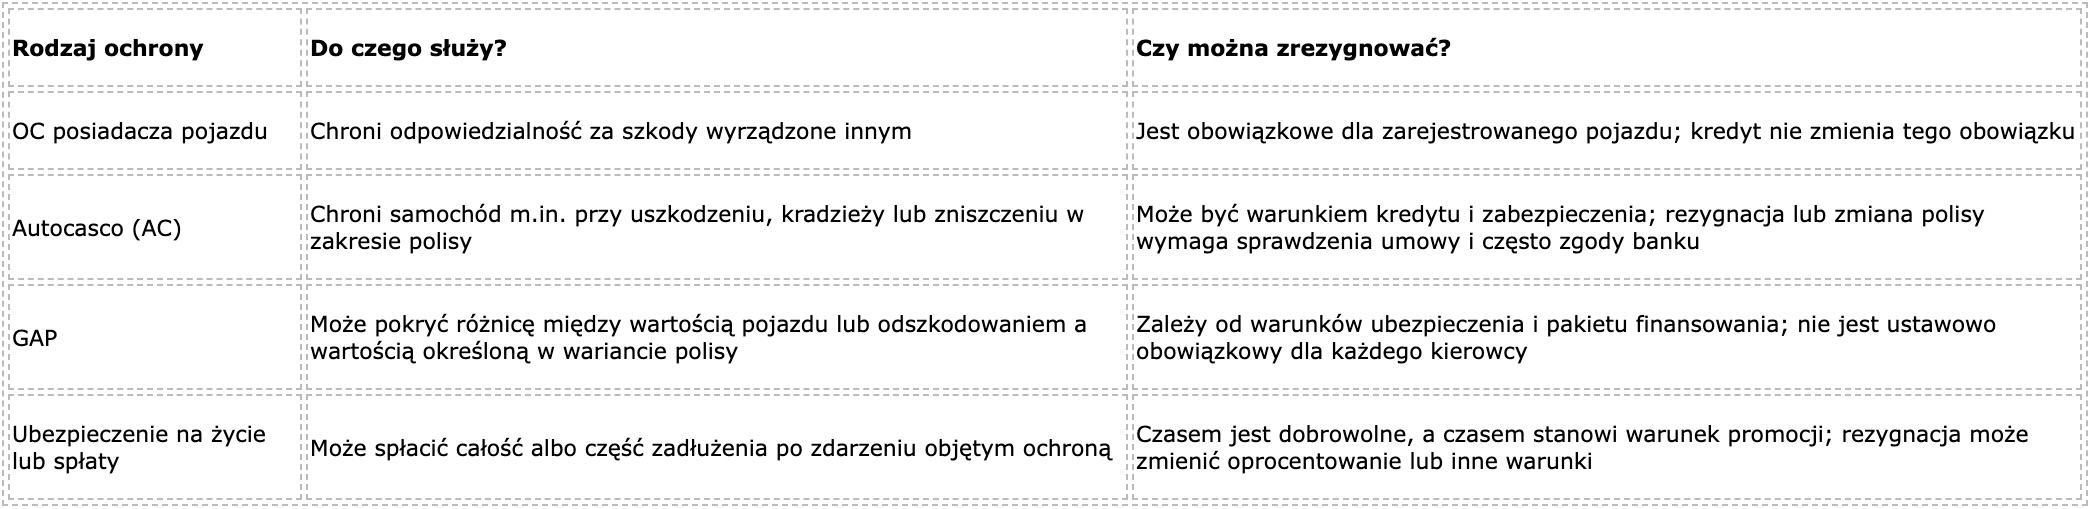 Bank może wymagać AC z określonym zakresem oraz cesji praw z polisy, ponieważ samochód stanowi zabezpieczenie. Nie zawsze oznacza to obowiązek zakupu polisy wskazanej przez sprzedawcę. Zapytaj, czy możesz przedstawić własne ubezpieczenie spełniające wymagania banku i ile kosztuje wariant finansowania bez polisy oferowanej w salonie.
Przed podpisaniem sprawdź:
- czy polisa jest obowiązkowa dla uzyskania kredytu, czy tylko dla promocyjnej ceny;
- jaki jest zakres ochrony, wyłączenia i udział własny;
- kto otrzyma świadczenie po szkodzie;
- czy składka jest płatna jednorazowo, miesięcznie czy kredytowana;
- co stanie się z warunkami kredytu po rezygnacji;
- jak zostanie rozliczona niewykorzystana składka po sprzedaży auta lub wcześniejszej spłacie;
- czy ochrona odnawia się automatycznie.
Ubezpieczenie dobrowolne
Jeżeli w dokumentach ubezpieczenie opisano jako dobrowolne, a jednocześnie otrzymujesz informację, że bez niego nie dostaniesz kredytu albo otrzymasz go na innych warunkach, nie podpisuj dokumentów bez wyjaśnienia tej rozbieżności. Poproś, aby warunek ubezpieczenia został prawidłowo wskazany w formularzu informacyjnym i odzwierciedlony w dokumentacji umownej.
Zgodnie z ustawą o kredycie konsumenckim formularz musi informować, czy zawarcie dodatkowej umowy – np. ubezpieczenia – jest niezbędne do uzyskania kredytu lub oferowanych warunków. Jeżeli koszt takiej usługi jest znany kredytodawcy, powinien zostać uwzględniony w całkowitym koszcie kredytu oraz RRSO.
4 czy 8 lat spłaty – porównanie kosztu odsetek na jednym przykładzie
Dłuższy okres kredytowania obniża ratę, ale samochód szybciej traci wartość, niż znika zadłużenie. Po kilku latach można więc nadal spłacać auto, które jest warte znacznie mniej niż w dniu zakupu.
Załóżmy kredyt na 100 000 zł z oprocentowaniem 8,5%, bez prowizji i dodatkowych opłat.
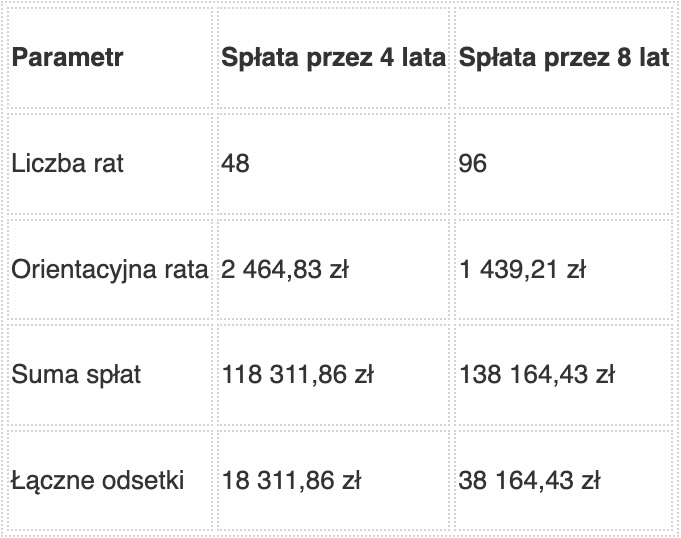
Wydłużenie okresu o cztery lata obniża ratę o około 1 026 zł, ale zwiększa odsetki o około 19 853 zł. Łączny koszt odsetkowy jest ponad dwukrotnie wyższy.
Nie oznacza to, że krótszy okres zawsze jest właściwy. Rata musi pozostawiać w budżecie miejsce na paliwo, serwis, opony, ubezpieczenie i nieprzewidziane naprawy. Kredyt spłacany szybko kosztem zerowej poduszki finansowej może być równie ryzykowny jak umowa rozciągnięta na niemal całe motoryzacyjne życie auta.
Rozsądny okres to nie najkrótszy możliwy, lecz najkrótszy, przy którym rata jest bezpieczna również w gorszym miesiącu.
Kiedy ma sens refinansowanie kredytu na auto?
Refinansowanie polega na spłacie dotychczasowego kredytu środkami z nowego finansowania. Może mieć sens, gdy nowa oferta obniża koszt lub poprawia warunki spłaty. Sama niższa rata nie wystarczy – może wynikać wyłącznie z ponownego wydłużenia okresu.
Przykład refinansowania
Do spłaty pozostało 60 000 zł i 48 rat. Obecne oprocentowanie wynosi 11,5%, a rata około 1 565,34 zł. Łączna suma pozostałych rat to około 75 136 zł.
Nowy bank proponuje oprocentowanie 8,5% i ten sam, 48-miesięczny okres. Rata spada do około 1 478,90 zł, a suma rat do około 70 987 zł. Jeżeli prowizja za nowy kredyt wynosi 1 200 zł i zostanie zapłacona osobno, oszczędność wyniesie około 2 949 zł:
75 136 zł – 70 987 zł – 1 200 zł = 2 949 zł
Do rachunku trzeba jednak dodać ewentualne koszty:
- wcześniejszej spłaty starego kredytu, jeśli umowa i ustawa dopuszczają prowizję;
- ustanowienia lub zmiany zabezpieczenia na samochodzie;
- nowego AC, GAP lub ubezpieczenia spłaty;
- wyceny albo sprawdzenia pojazdu;
- prowizji i opłat nowego kredytodawcy.
Przy kredycie konsumenckim klient ma prawo spłacić całość lub część zobowiązania przed terminem. Całkowity koszt powinien zostać obniżony o koszty dotyczące skróconego okresu, nawet jeśli zostały pobrane z góry. Po całkowitej wcześniejszej spłacie kredytodawca powinien rozliczyć się z konsumentem w ciągu 14 dni. Ustawa dopuszcza prowizję za wcześniejszą spłatę tylko po spełnieniu określonych warunków i ogranicza jej wysokość.
Porada Eksperta NOTUS: porównuj koszt od dziś do końca starej umowy z pełnym kosztem nowego kredytu. Historyczne odsetki już zapłacone nie powinny decydować o wyborze – są kosztem poniesionym i żadna nowa umowa ich nie cofnie.
Jak czytać umowę: parametry, załączniki, harmonogram i kary
Umowy kredytowej nie czyta się jak powieści. Najpierw warto znaleźć liczby, potem warunki ich zmiany, a na końcu scenariusze awaryjne.
1. Parametry finansowania
Sprawdź:
- gotówkową i kredytową cenę samochodu;
- wkład własny;
- całkowitą kwotę kredytu;
- wszystkie kredytowane koszty i dodatki;
- oprocentowanie oraz informację, czy jest stałe czy zmienne;
- RRSO, całkowity koszt i całkowitą kwotę do zapłaty;
- wysokość zwykłych rat i ewentualnej raty balonowej.
2. Załączniki i dokumenty dodatkowe
Integralną częścią pakietu mogą być formularz informacyjny, tabela opłat, regulamin, ogólne warunki ubezpieczenia, umowa cesji, dokumenty zabezpieczenia oraz osobna umowa na pakiet serwisowy, gwarancję albo lokalizator.
Sprawdź datę i wersję każdego dokumentu. Jeśli umowa odsyła do tabeli opłat, której nie otrzymałeś, nie wiesz jeszcze, co podpisujesz.
3. Harmonogram
Porównaj harmonogram z umową. Zwróć uwagę na:
- termin pierwszej i ostatniej raty;
- liczbę rat;
- wysokość raty końcowej;
- łączną sumę płatności;
- sposób zaliczania nadpłat;
- rachunek przeznaczony do spłaty;
- moment, od którego naliczane są odsetki.
4. Zabezpieczenie na samochodzie
Umowa może przewidywać między innymi przewłaszczenie na zabezpieczenie, zastaw rejestrowy, cesję praw z polisy AC lub inne formy ochrony interesu banku. Ustal, kto formalnie jest właścicielem pojazdu, czy możesz go sprzedać przed spłatą oraz kto i w jakim terminie zwolni zabezpieczenie po zamknięciu kredytu.
5. Opóźnienie, opłaty i wypowiedzenie
Znajdź oprocentowanie zadłużenia przeterminowanego, koszty dozwolonych działań windykacyjnych, zasady wypowiedzenia umowy i konsekwencje braku wymaganej polisy. Sprawdź również, czy dodatkowa usługa odnawia się automatycznie i w jakim terminie trzeba ją wypowiedzieć.
Nie każda pozycja nazwana „karą” albo „opłatą” jest automatycznie zgodna z prawem. Na etapie wyboru ważniejsze jest jednak to, by wiedzieć, jakie zdarzenie ją uruchamia i ile może kosztować. Niejasne zapisy trzeba wyjaśnić przed podpisaniem, kiedy długopis nadal pozostaje po Twojej stronie stołu.
Przy porównywaniu ofert możesz skorzystać ze wsparcia Notus Finanse. Ekspert pomoże uporządkować parametry i sprawdzić dostępne możliwości finansowania, ale ostateczną decyzję oraz warunki kredytu ustala bank.
Samochód na raty – to warto zapamiętać:
Niska rata może wynikać z długiego okresu, wysokiego wkładu własnego albo pozostawienia dużej płatności na koniec. Oprocentowanie 0% może sąsiadować z prowizją, ubezpieczeniem i drogim pakietem. Rata balonowa może wyglądać lekko tylko dlatego, że połowa problemu czeka na ostatniej stronie harmonogramu.
Przed podpisaniem porównaj gotówkową cenę auta, całkowitą kwotę kredytu, początkowe saldo zadłużenia, RRSO, całkowity koszt oraz całkowitą kwotę do zapłaty. Poproś też o pełną listę produktów dodatkowych i informację, które z nich są rzeczywiście konieczne.
Najlepsza oferta nie zawsze ma najniższą ratę. To ta, której koszty rozumiesz dziś i którą Twój budżet udźwignie również po pierwszym przeglądzie, wymianie opon i mniej romantycznym spotkaniu z mechanikiem.
Masz pytania, wątpliwości lub chcesz sprawdzić swoją zdolność kredytową? Umów bezpłatne spotkanie z Ekspertem Finansowym NOTUS. Konsultacja pozwoli uporządkować dostępne możliwości, ale nie gwarantuje otrzymania kredytu – ostateczną decyzję podejmuje bank.
Artykuł ma charakter informacyjny. Przykłady i obliczenia nie stanowią oferty ani zapewnienia uzyskania kredytu. Ostateczne warunki zależą od oferty kredytodawcy, rodzaju umowy oraz indywidualnej oceny zdolności kredytowej.
FAQ
Czy kredyt samochodowy 0% naprawdę nic nie kosztuje?
Tylko wtedy, gdy umowa nie przewiduje odsetek ani innych kosztów kredytu, a suma spłat odpowiada finansowanej kwocie. Sprawdź także cenę auta, obowiązkowe ubezpieczenia, pakiety dodatkowe i rabat, który mógłby przysługiwać przy innej formie płatności.
Czy AC jest obowiązkowe przy kredycie na samochód?
Nie wynika z powszechnego obowiązku ustawowego tak jak OC, ale bank może wymagać AC jako warunku finansowania i zabezpieczenia. Umowa może określać minimalny zakres polisy, udział własny oraz cesję odszkodowania na bank.
Czy wcześniejsza spłata kredytu samochodowego oznacza zwrot części kosztów?
Jeżeli umowa jest kredytem konsumenckim, całkowity koszt ulega obniżeniu o koszty dotyczące skróconego okresu. Dotyczy to także kosztów pobranych z góry. Zakres zwrotu konkretnego ubezpieczenia trzeba dodatkowo ocenić na podstawie umowy kredytu i warunków polisy.
Czym różni się kredyt 50/50 od finansowania balonowego?
W modelu 50/50 klient zwykle płaci połowę ceny na początku, a drugą połowę w późniejszym terminie. W kredycie balonowym spłaca miesięczne raty, ale duża część kapitału pozostaje jako ostatnia rata. W obu wariantach trzeba wcześniej zaplanować źródło końcowej płatności.
Kiedy warto refinansować kredyt na samochód?
Gdy suma rat i wszystkich kosztów nowej umowy jest niższa od kosztu pozostania przy obecnym kredycie albo gdy nowe warunki przynoszą inną istotną korzyść. Porównanie powinno obejmować ten sam pozostały okres spłaty, prowizje, ubezpieczenia, zabezpieczenia i ewentualny koszt zamknięcia starej umowy.
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim – tekst jednolity, Dz.U. 2025 poz. 1362 z późn. zm.: https://eli.gov.pl/eli/DU/2025/1362/ogl
- UOKiK, „Samochód na kredyt wyłącznie z płatnymi dodatkami? Prezes UOKiK postawił zarzuty spółce Autocentrum AAA Auto”, 22 lipca 2026 r.: https://uokik.gov.pl/samochod-na-kredyt-wylacznie-z-platnymi-dodatkami-prezes-uokik-postawil-zarzuty-spolce-autocentrum-aaa
- UOKiK, „Nie taki kredyt straszny – ustawa o kredycie konsumenckim w pytaniach i odpowiedziach”: https://uokik.gov.pl/download/12259
- Rzecznik Finansowy, „Wcześniejsza spłata kredytów w pytaniach i odpowiedziach”: https://rf.gov.pl/edukacja/baza-wiedzy/najczestsze-pytania-i-odpowiedzi-faq/wczesniejsza-splata-kredytow-w-pytaniach-i-odpowiedziach/
- UOKiK, kalkulator wcześniejszej spłaty kredytu konsumenckiego: https://uokik.gov.pl/public/kalkulator-wczesniejszej-splaty/